

Вебінар: Бухгалтерська осінь-2026

ПРОГРАМА
1. ПОДАТКОВЕ ЛІТО-2026: ЩО МИ ВЖЕ МАЄМО ТА ЩО ЗМІНИЛО ПРАВИЛА ГРИ
• Головні податкові події червня, липня та серпня 2026 року: відсіюємо зайве та залишаємо те, що реально впливає на бізнес.
• Які зміни вже набрали чинності, які прийняті, але запрацюють пізніше, а які поки залишаються законопроєктами?
• Податкова політика держави на 2027 рік: звідки братимуть додаткові доходи бюджету та хто опиниться в зоні підвищеної уваги.
• Дані банків, РРО/ПРРО, реєстрів, цифрових платформ, міжнародний автоматичний обмін: яку картину бізнесу вже може скласти податкова.
• Що бухгалтеру та керівнику варто перевірити вже у вересні, щоб не наздоганяти зміни в грудні?
2. ПОДАТОК НА ПРИБУТОК І БУХОБЛІК: ДЕ ШУКАТИ РИЗИКИ У 2026–2027 РР.
• Податок на прибуток: що перевірити після 9 місяців 2026 року.
• Первинні документи та ділова мета: чому формальної наявності акта дедалі частіше недостатньо.
• Витрати на маркетинг, рекламу, консультації, ІТ, управлінські та агентські послуги та інші ризикові операції для ДПС.
• Безнадійна дебіторська та кредиторська заборгованість, дисконтування, резерви, забезпечення та податкові різниці – новий погляд ДПС.
• Фінансова допомога, позики та поворотна фінансова допомога.
• Операції з пов’язаними особами.
• Основні засоби, ремонти, поліпшення, списання знищеного та пошкодженого майна.
• Виплата дивідендів у 2026-2027 роках.• Трансфертне ціноутворення: подальше зближення правил із рекомендаціями ОЕСР.
3. ТТН ТА е-ТТН У 2026–2027: НОВІ ПРАВИЛА ТА ПОДАТКОВІ РИЗИКИ
• ТТН у 2026 році: коли обов’язкова, хто складає та відповідає за помилки.
• Паперова ТТН та е-ТТН: що працює зараз і до чого готуватись у 2027 році.
• Обов’язкові реквізити ТТН і помилки, які можуть стати проблемою.
• ТТН для ФОП і підтвердження походження товару.
• Немає ТТН або є помилки: що буде з витратами та податковим кредитом із ПДВ.
• ТТН + ПН + видаткова + склад + оплата: які розбіжності шукає податкова.
• ТТН та 20-ОПП: адреси навантаження, розвантаження, склади та об’єкти бізнесу.
• Переміщення між власними складами та підрозділами: чи потрібна ТТН.
• ТТН у ЗЕД: ТТН, CMR і міжнародні транспортні документи.
• ТОП-5 помилок у ТТН, які краще знайти бухгалтеру раніше за податкову.
4. ПДВ-2026/2027: РИЗИКИ, НОВІ ПРАВИЛА ТА ТЕ, ЩО ЩЕ МОЖУТЬ УХВАЛИТИ
• Що змінилось у ПДВ протягом 2026 року та які проблеми залишаються найболючішими.
• Пільгові операції в податкових перевірках.
• Податкова накладна та РК: де сьогодні виникають найбільші претензії ДПС.
• Блокування ПН/РК: що змінилось у підходах податкової та як вибудовувати доказову базу.
• Таблиця даних платника, критерії ризиковості та позитивна податкова історія.
• Від’ємне значення та бюджетне відшкодування: чому такі платники автоматично потрапляють у поле зору контролю.
• ПДВ та міжнародна електронна торгівля.
• Посилки до €150: що планує змінити уряд.
• Який сценарій щодо міжнародних посилок може повернутися до парламенту?
• ПДВ-пільги та знижені ставки – курс на гармонізацію із законодавством ЄС?
• Що може змінитися для платників ПДВ у 2027 році?
• Самодіагностика ПДВ: показники, які варто перевірити до початку нового року.
5. ФОП І СПРОЩЕНА СИСТЕМА: 2027 РІК МОЖЕ СТАТИ ПОВОРОТНИМ
• Які правила для ФОП залишаються чинними у 2026 році та де сьогодні найбільше податкових ризиків?
• Спрощена система під прицілом держави: що передбачає податкова стратегія на 2027 рік.
• Антидроблення бізнесу: де закінчується законне структурування та починається податковий ризик.
• Кілька ФОП, одна торгова марка, один сайт, спільні працівники, склад, каса, реклама та клієнтська база: які конструкції ДПС аналізуватиме першими.
• Обмеження повторного переходу на спрощену систему після переходу на загальну: що закладено до податкового плану.
• ФОП + ТОВ, ФОП + ФОП, сімейний бізнес, франшиза, агенти та підрядники: що може залишатися нормальним бізнесом, а що потрібно перебудовувати.
• Банківські рахунки ФОП та особисті картки: чому змішування коштів стає дедалі небезпечнішим.
• РРО/ПРРО у 2026–2027 роках: де бізнес продовжує помилятися навіть після кількох років роботи за новими правилами.
• Форма №20-ОПП як частина податкової діагностики бізнесу: чому ДПС улітку знову активно нагадувала про об’єкти оподаткування.
• Практичний алгоритм: 10 тестів, які ФОП має пройти до 2027 року.
6. ЦИФРОВІ ПЛАТФОРМИ, OLX, ETSY, UBER, BOLT, AIRBNB ТА ІНШІ: ПОДАТКОВА БАЧИТИМЕ БІЛЬШЕ
• Нові правила щодо доходів, отриманих через цифрові платформи: кого вони охоплюють.
• Продаж товарів, оренда нерухомості, транспорт, послуги та фриланс: які операції стають підзвітними.
• Хто вважається оператором платформи та хто є підзвітним продавцем.
• Як платформи ідентифікуватимуть користувачів та яку інформацію збиратимуть?
• Новий механізм оподаткування фізичних осіб через платформи з 2027 року.
• Коли платформа виконує функції податкового агента, а коли людина має вирішувати питання оподаткування самостійно?
• Продаж особистих речей через маркетплейси: де звичайний громадянин, а де вже систематична підприємницька діяльність.
• Неоподатковувані операції та порогові значення: що важливо не переплутати.
• DAC7 та міжнародний автоматичний обмін: що реально побачить українська ДПС.
• Чому доходи 2026 року та доходи 2027 року потрібно чітко розмежовувати?
• ФОП, який працює через маркетплейс: чи поширюються на нього нові правила для фізичних осіб.
7. ЗАРПЛАТА, ПДФО, ВІЙСЬКОВИЙ ЗБІР ТА ПРИХОВАНІ ТРУДОВІ ВІДНОСИНИ
• Зарплатні податки у 2026 році: що перевірити роботодавцю перед закінченням року.
• Військовий збір: чинні правила та податкова політика на наступний період.
• Мінімальна зарплата, неповний робочий час, сумісництво та доплата ЄСВ.
• ЦПД з фізичними особами: коли економія перетворюється на ризик перекваліфікації.
• ФОП замість працівника: які ознаки фактичних трудових відносин шукають контролери.
• Виплати власникам і пов’язаним особам.
• Як податкова співставляє зарплатні показники з обігом, кількістю працівників і видом діяльності.
• Нюанси оновленої об’єднаної звітності.
8. РРО/ПРРО, БАНКИ ТА ФІНМОНІТОРИНГ: ТРИ ДЖЕРЕЛА, ІЗ ЯКИХ ДПС БАЧИТЬ БІЗНЕС
• РРО/ПРРО у 2026 році: чеки, Z-звіти, номенклатура, способи оплати та помилки, які видно дистанційно.
• Інтернет-еквайринг, платежі за реквізитами IBAN, післяплата та платіжні сервіси.
• Банківський фінмоніторинг у 2026 році: що змінилось у поведінці банків.
• Запити банку про походження коштів, договори, контрагентів та економічний зміст операцій.
• Перекази між фізичними особами та рахунками ФОП.
• ДПС + банки + фінмоніторинг + БЕБ: як інформація різних систем формує єдину картину платника – усе змінилось з 1 вересня.
• Що відповідати банку та які документи варто мати до того, як їх попросили.
9. ЗЕД І ВАЛЮТНИЙ КОНТРОЛЬ: ЩО ДОЗВОЛИВ НБУ ТА ЩО ЗАЛИШАЄТЬСЯ ПІД КОНТРОЛЕМ
• Валютні обмеження 2026 року: актуальна карта для бізнесу.
• Нові можливості в межах поступової валютної лібералізації.
• Інвестиційний, донатний та позиковий ліміти: коли ними може скористатися бізнес.
• Розрахунки з нерезидентами та зовнішні позики.
• Строки розрахунків за експортно-імпортними операціями.
• Виплати нерезидентам, податок на доходи нерезидентів і міжнародні договори.
• Курсова різниця та валютні операції в бухгалтерському обліку.
• Рахунки за кордоном: що дозволено, але про що не варто забувати бухгалтеру.
• Що НБУ може лібералізувати наступним і чому валютні правила потрібно перевіряти безпосередньо перед операцією?
10. Е-АУДИТ І SAF-T UA: ПОДАТКОВА ПЕРЕВІРКА «ПЕРЕЇЖДЖАЄ» В КОМП’ЮТЕР
• Що таке електронний аудит і чому він змінює саму філософію податкової перевірки.
• SAF-T UA: що міститься у стандартному аудиторському файлі?
• Господарські операції, активи, зобов’язання, первинні документи та бухгалтерські регістри: що може аналізувати система.
• Хто вже потрапляє під правила SAF-T UA у 2026 році?
• Яке розширення е-аудиту закладено державою на наступні роки?
11. ПОДАТКОВІ ПЕРЕВІРКИ-2027: ЩО ЗМІНЮЄТЬСЯ В СИСТЕМІ КОНТРОЛЮ
• Податкова перевірка починається задовго до наказу про її проведення.
• Які дані ДПС може аналізувати дистанційно.
• Податкова декларація проти банку, РРО, ЄРПН, зарплати та реєстрів: де виникають «червоні прапорці».
• 10 сигналів, які можуть привести бізнес до запиту або перевірки?
• Низьке податкове навантаження: коли це економічна реальність, а коли – причина для додаткових запитань.
• Збитки, від’ємний ПДВ, великі повернення фінансової допомоги, різкі зміни обороту, нові ФОП-контрагенти.
• Запити ДПС: коли відповідати, що надавати та чого не потрібно надсилати «про всяк випадок».
• Документальна база бізнесу: що потрібно виправляти до перевірки, а не під час перевірки.
• Як здійснювати власну податкову діагностику раз на квартал?
12. ВІДПОВІДІ НА ЗАПИТАННЯ УЧАСНИКІВ АНАЛІЗ ОСТАННІХ
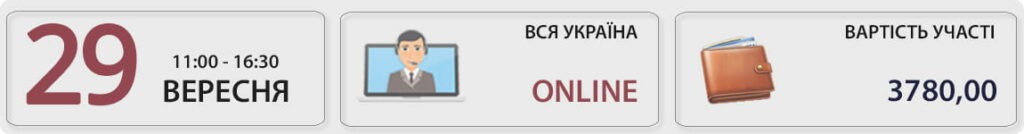
Регламент:
Тривалість 4,5 години
10:30 – 11:00 – реєстрація, налаштування
11:00 – 12:30 – I частина
12:30 – 13:00 – перерва
13:00 – 14:30 – II частина
14:30 – 15:00 – перерва
15:00 – 16:30 – III частина та відповіді на запитання